
Persoalan berikutnya adalah waktu dan efektivitas penagihan oleh Bapenda. Berdasarkan uraian hasil pemeriksaan yang dikutip dalam kajian, penagihan bersama Kejaksaan Negeri disebut baru dilakukan pada 8 Desember 2025.
Kronologi ini membutuhkan penjelasan lebih lanjut. Kapan potensi kekurangan pembayaran pertama kali diketahui? Langkah apa yang dilakukan sebelum penagihan bersama kejaksaan? Apakah seluruh tahapan administrasi dan penagihan telah dijalankan sesuai ketentuan?
Jawaban atas pertanyaan tersebut diperlukan untuk menilai apakah penanganan kewajiban pajak dilakukan sejak masalah teridentifikasi atau baru bergerak setelah persoalan berkembang.
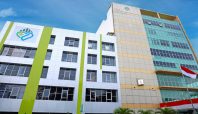
Berdasarkan kemiripan kode objek dan informasi yang ditelusuri, Trinusa mengirimkan permohonan klarifikasi dan audiensi kepada manajemen Hotel Amaroossa Grande Bekasi.
Meski demikian, identitas “Hotel AG” belum dapat dipastikan sebagai Hotel Amaroossa Grande hanya berdasarkan kesesuaian inisial atau lokasi. Konfirmasi resmi dari instansi berwenang tetap diperlukan sebelum temuan tersebut dikaitkan dengan hotel tertentu.
Karena itu, persoalan yang harus diperjelas tidak hanya menyangkut nilai pajak yang disebut dalam dokumen, tetapi juga identitas objek, status kewajiban, dan perkembangan penagihannya.
Hotel SM, Dasar Pengenaan Pajak Disebut Rp8,07 Miliar
Objek lain yang menjadi perhatian dalam kajian Trinusa adalah wajib pajak berkode “Hotel SM” dalam LHP BPK.
Melalui surat Nomor 071/DPC-TRINUSA/KB/X/2026, Trinusa mengajukan permohonan klarifikasi kepada manajemen Hotel Santika Mega City Bekasi.
Merujuk kajian yang mengutip LHP BPK halaman 5–8, objek berkode “Hotel SM” disebut belum melaporkan PBJT untuk masa pajak Juli hingga Desember 2025.
Hasil pemeriksaan lapangan yang dirangkum dalam dokumen kajian mencantumkan dasar pengenaan pajak sekitar Rp8,07 miliar. Dari dasar pengenaan tersebut, nilai pajak terutang yang dihitung mencapai sekitar Rp807,7 juta.
Related Posts:



Tinggalkan Balasan