
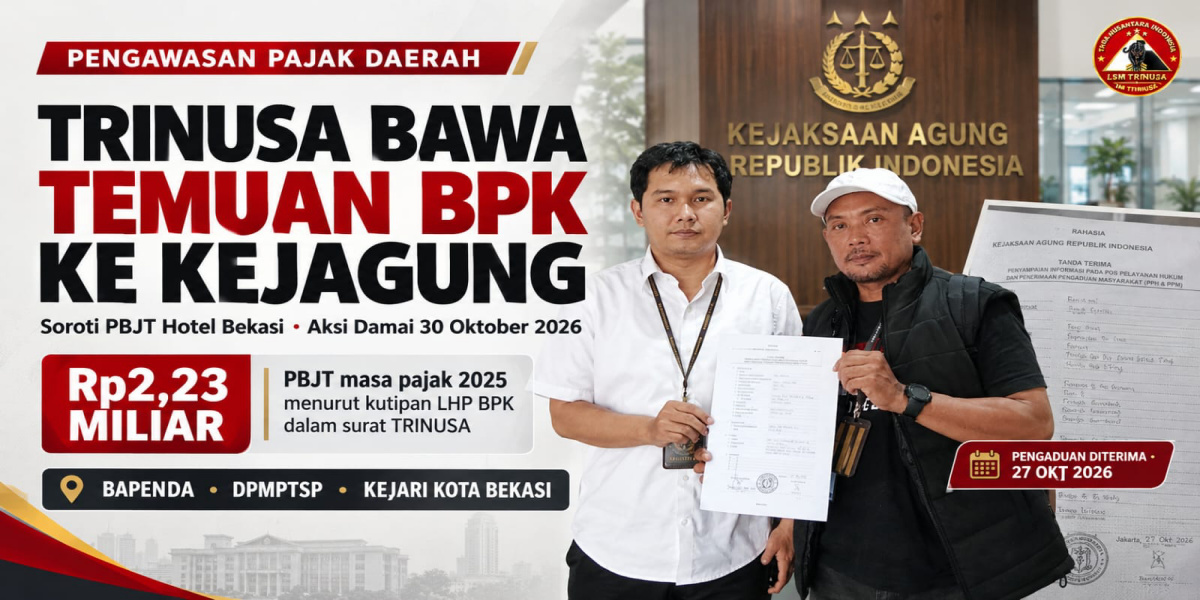
Megapolitan.co – Kelompok Masyarakat Triganusantara (Trinusa) Bekasi Raya membawa temuan Badan Pemeriksa Keuangan (BPK) terkait pajak sektor perhotelan Kota Bekasi ke Kejaksaan Agung RI.
Langkah ini untuk mendorong penelaahan atas kewajiban Pajak Barang dan Jasa Tertentu (PBJT) yang tercatat dalam laporan pemeriksaan keuangan pemerintah daerah TA 2025.
Perwakilan Trinusa menyerahkan surat pada Selasa (27/10/2026), yang diterima melalui Pos Pelayanan Hukum dan Penerimaan Pengaduan Masyarakat (PPH & PPM) Kejaksaan Agung RI, dengan nomor surat 065/DPC-TRINUSA/KB/X/2026 tertanggal 27 Oktober 2026.
Meski dokumen telah diterima, hal itu belum berarti Kejagung menyimpulkan adanya tindak pidana atau memulai penyelidikan. Tahapan berikutnya bergantung pada hasil penelaahan dan keputusan institusi yang berwenang.
Trinusa menilai persoalan ini perlu mendapat perhatian karena berkaitan dengan penagihan pajak daerah, penerapan sanksi administratif, serta pertanggungjawaban pemerintah dalam mengamankan penerimaan daerah.
BPK Catat Kewajiban PBJT Perhotelan
Dalam surat pemberitahuan aksinya, Trinusa merujuk pada Laporan Hasil Pemeriksaan (LHP) BPK RI Perwakilan Provinsi Jawa Barat atas Laporan Keuangan Pemerintah Kota Bekasi Tahun Anggaran 2025.
Dokumen yang dirujuk bernomor 40.B/T/LHP/DJPKN-V.BDG/PPD.01/05/2026, tertanggal 28 Mei 2026, Buku II, temuan A.1.
Berdasarkan angka yang dikutip Trinusa dari laporan tersebut, terdapat sejumlah nilai kewajiban PBJT pada objek yang menggunakan kode “Hotel AG Bekasi”.
• Rp1.433.987.853, untuk PBJT jasa perhotelan masa pajak Januari–Desember 2025.
• Rp798.808.167, untuk PBJT makanan dan/atau minuman masa pajak Januari–Desember 2025.
• Rp2.232.796.020, merupakan penjumlahan kedua komponen PBJT untuk masa pajak 2025.
• Rp1.460.625.942, berupa piutang PBJT jasa perhotelan untuk masa pajak 2024.
Angka-angka tersebut merupakan nilai yang dikutip dari LHP BPK dalam dokumen Trinusa, bukan hasil penghitungan mandiri organisasi tersebut.
Data itu memunculkan pertanyaan mengenai perkembangan pembayaran, efektivitas penagihan, serta langkah yang telah ditempuh pemerintah daerah untuk menyelesaikan kewajiban pajak tersebut.
Namun, nilai kewajiban masa pajak 2025 dan piutang tahun 2024 merupakan pos yang berbeda. Keduanya tidak dapat langsung dianggap sebagai total tunggakan terkini tanpa memastikan status pembayaran dan saldo terbaru kepada Badan Pendapatan Daerah (Bapenda) Kota Bekasi.
Penagihan dan Penerapan Sanksi Perlu Dijelaskan
Selain nilai kewajiban pajak, Trinusa menyoroti tindak lanjut pemerintah daerah terhadap temuan pemeriksaan tersebut.
Dalam surat pemberitahuan aksi, organisasi itu menyebut LHP BPK mencatat bahwa sanksi belum dikenakan terhadap objek pajak yang dimaksud. Dokumen tersebut juga mencatat penagihan bersama Kejaksaan Negeri, pada 8 Desember 2025.
Catatan itu menjadi dasar bagi Trinusa untuk meminta penjelasan mengenai perkembangan penagihan setelah langkah bersama dilakukan.
Sejumlah hal yang perlu diperjelas antara lain status pembayaran terkini, hasil penagihan, penerapan sanksi administratif sesuai ketentuan, serta tindak lanjut pemerintah daerah terhadap hasil pemeriksaan BPK.
Persoalan ini penting karena pajak daerah merupakan salah satu sumber pendapatan untuk mendukung pembiayaan pelayanan publik dan pembangunan.
Apabila terdapat kewajiban pajak yang belum diselesaikan, pemerintah daerah perlu memastikan proses penagihan berjalan sesuai aturan. Di sisi lain, setiap dugaan pelanggaran harus ditangani berdasarkan bukti dan kewenangan yang berlaku.
Temuan audit mengenai kewajiban pajak yang belum terselesaikan tidak serta-merta membuktikan adanya korupsi ataupun tindak pidana lainnya.
TRINUSA Sasar Bapenda, DPMPTSP, dan Kejari Bekasi
Setelah melaporkan persoalan tersebut ke Kejagung, DPC Trinusa Kota Bekasi menjadwalkan aksi unjuk rasa damai, pada Jumat, 30 Oktober 2026.
Rencana aksi itu tertuang dalam surat pemberitahuan Nomor 057/TRINUSA-DPC/KOTABK/SX/2026 tertanggal 22 Oktober 2026. Tiga instansi daerah menjadi sasaran penyampaian aspirasi.
Pertama, Bapenda Kota Bekasi. Instansi ini diminta menjelaskan status kewajiban pajak, perkembangan penagihan, serta penerapan sanksi administratif sesuai peraturan.
Kedua, Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu (DPMPTSP) Kota Bekasi. Trinusa mendesak evaluasi aspek perizinan berusaha apabila ditemukan pelanggaran yang relevan dan memenuhi persyaratan hukum.
Ketiga, Kejaksaan Negeri Kota Bekasi. Institusi tersebut diminta menjelaskan perkembangan penagihan bersama serta melakukan penelaahan hukum apabila terdapat dasar dan bukti yang memadai.
Trinusa juga meminta Wali Kota Bekasi bersama Inspektorat mengevaluasi pengawasan dan sistem penagihan pajak daerah. Evaluasi itu diharapkan mencakup kemungkinan kelalaian dalam pelaksanaan tugas apabila ditemukan bukti pelanggaran.
Aksi tersebut direncanakan berlangsung pukul 09.00–15.00 WIB dengan perkiraan peserta sekitar 300 orang.
TRINUSA Minta Klarifikasi kepada Pihak Hotel
Sebelum menjadwalkan aksi, Trinusa mengaku telah mengirimkan surat permintaan klarifikasi tertulis dan audiensi kepada General Manager Hotel Amaroossa Grande Bekasi.
Surat bernomor 056/TRINUSA-DPC/KOTABK/SX/2026 itu dikirim pada 20 Oktober 2026, dengan tembusan kepada Kepala Bapenda Kota Bekasi dan menetapkan batas jawaban hingga Kamis (29/10/2026) pukul 16.00 WIB.
Trinusa juga menyatakan telah mendokumentasikan pemberitahuan dari Bapenda yang terpasang di lokasi hotel pada 21 Oktober 2026. Pemberitahuan itu memuat tulisan, “OBJEK PAJAK INI BELUM MELUNASI PAJAK DAERAH”.
Meski demikian, keterkaitan antara kode objek pajak “Hotel AG Bekasi” dalam LHP BPK dan pihak hotel yang dimintai klarifikasi tetap perlu dipastikan melalui konfirmasi resmi kepada instansi terkait.
Pemasangan pemberitahuan tersebut maupun permintaan klarifikasi dari Trinusa tidak dapat dijadikan dasar untuk menyimpulkan bahwa pihak tertentu telah melakukan tindak pidana.
Publik Menunggu Kejelasan Tindak Lanjut
Penyerahan surat ke Kejagung membawa persoalan pajak perhotelan Kota Bekasi ke tingkat pusat melalui mekanisme penerimaan informasi dan pengaduan masyarakat. Namun, penerimaan dokumen harus dibedakan dari keputusan untuk menindaklanjuti laporan secara hukum.
Perkembangan selanjutnya perlu dilihat dari hasil penelaahan serta keterangan resmi instansi yang berwenang.
Bapenda Kota Bekasi perlu menjelaskan status penagihan dan pembayaran berdasarkan data terbaru. DPMPTSP dapat memberikan keterangan mengenai evaluasi perizinan sesuai kewenangannya, sementara Kejaksaan Negeri dan Kejagung dapat menjelaskan tindak lanjut yang dapat disampaikan kepada publik.
Persoalan utamanya bukan semata-mata besarnya nilai yang tercantum dalam laporan audit, melainkan bagaimana kewajiban tersebut ditangani, apakah mekanisme penagihan berjalan efektif, dan sejauh mana pengawasan pendapatan daerah dilaksanakan.
Trinusa menyatakan akan terus mendorong penyelesaian persoalan ini melalui mekanisme yang sah, dengan tetap menjunjung asas praduga tak bersalah dan menghormati proses hukum.
Related Posts:


Tinggalkan Balasan